
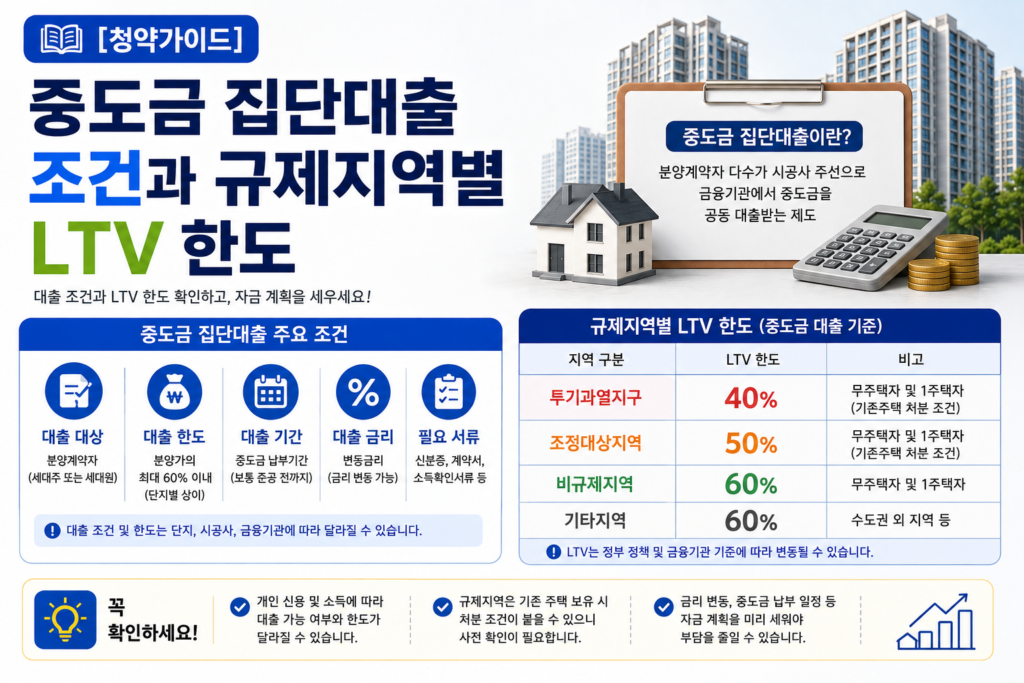
[청약가이드] 중도금 집단대출 조건과 규제지역별 LTV 한도
중도금 집단대출은 분양사가 은행과 체결한 대출로 개별 대출보다 금리가 낮습니다. 투기과열지구·조정대상지역·일반지역별로 LTV 한도가 다르며, 이를 초과하는 부분은 자기자금으로 준비해야 합니다. 규제지역별 조건을 확인하고 자금 계획을 수립하는 방법을 알아보세요.
청약 자격 조건부터 당첨 전략까지, 처음 청약하는 분도 쉽게 이해할 수 있도록 청약 절차와 유의사항을 상세히 안내합니다.
중도금 집단대출은 분양사가 은행과 체결한 대출로 개별 대출보다 금리가 낮습니다. 투기과열지구·조정대상지역·일반지역별로 LTV 한도가 다르며, 이를 초과하는 부분은 자기자금으로 준비해야 합니다. 규제지역별 조건을 확인하고 자금 계획을 수립하는 방법을 알아보세요.

분양권 전매는 기초 단계 이후부터 가능하며, 양도소득세가 발생합니다. 다주택자는 세율이 더 높고, 기초 단계 이전 전매는 세금 처리가 복잡할 수 있습니다. 전매 전에 반드시 세무사와 상담하고 실제 순이익을 계산해야 합니다.

청약 당첨 후 분양가 납부는 계약금·중도금·잔금 3단계로 진행됩니다. 계약금은 당첨 통보 후 3일 내 납부하고, 중도금부터 주택도시기금과 은행 대출을 활용할 수 있습니다. 각 단계별 납부 기한과 대출 전략을 정확히 파악하고 자금을 계획적으로 관리해야 부적격 처리를 피할 수 있습니다.

생애최초 특별공급은 보유 주택이 없는 순수 무주택자를 대상으로 한 특별공급 제도입니다. 만 34세 이상 단독자 또는 혼인한 무주택자라면 신청 가능하지만, 소득과 자산 기준을 엄격히 충족해야 합니다. 당첨 후 포기 시 최대 5년간 청약 권한이 제한되므로 신중한 판단이 필수입니다.

청약통장은 주택청약종합저축·청약저축·청약예금 3가지 종류가 있으며, 1순위 자격은 무주택 기간 2년 이상과 납입 횟수 12회 이상을 동시에 만족해야 합니다. 청약 초보자도 따라 할 수 있는 단계별 준비 전략을 안내합니다.

청약 당첨 후 포기하거나 계약 해제 시 1년~5년의 재당첨 제한이 부과된다. 정확한 제한 기간과 부득이한 사유 감경 기준, 제한 중 가능한 청약 유형까지 실전 가이드.